地震対策の提案で信頼される住宅営業がしていること
新築注文住宅では、耐震等級3の取得や地震保険への加入が当たり前になってきました。建設住宅性能評価を取得した一戸建てのうち、耐震等級3の割合は2005年度の75.4%から2024年度には97.7%まで増え(※1)、地震保険も、火災保険契約のうち付帯している割合が2025年度は全国平均70.8%と、23年連続で増えて過去最高になっています(※2)。
耐震等級3と地震保険が当たり前になった今、こうした基本的な備えをご説明するだけでは、他社との違いはお客様に伝わりにくくなっています。そこで、土地選びや液状化対策、耐震性能の強化など、一歩進んだ地震対策を提案されている住宅営業の方も多いのではないでしょうか。一方で、「お客様から『これ以上お金をかけたくない』と言われる」「難しい説明をすると、かえって引かれる」といった悩みを抱え、提案がなかなか決まらない営業担当者の方も少なくありません。
そこで本記事では、地震対策の提案が決まらない理由を公的なデータから考え、お客様に新しい気づきを届けながら信頼される提案の進め方を、4つのステップとポイントに分けてご紹介します。日々のご提案の参考になれば幸いです。
※1 引用元:一般社団法人住宅性能評価・表示協会「住宅性能評価に関する公開データ(令和6年度)」
※2 引用元:損害保険料率算出機構「火災保険契約のうち70.8%が地震保険を付帯(2025年度地震保険付帯率)」2026年8月
この記事の結論・要約
- 追加で提案した地震対策をお客様が決めないのは、関心が低いからではなく、地震のあとの暮らしやお金について知る機会がなかったからだと考えられます。
- 提案は、「サービスの説明」ではなく、「お客様がこれからどんな暮らしをしたいか」を聞くことから始めます。
- 今の地震対策のままでその暮らしが守れるかを一緒に確かめると、お客様は「この備えも必要だ」と新しい気づきを得られます。
- 地震対策の選び方における目安を伝えつつ、お客様の最終的な決定を委ねることで、「私のことを理解した上で新しい気づきを教えてくれたこの人なら任せられる」と信頼していただけるきっかけが作れるようになります。
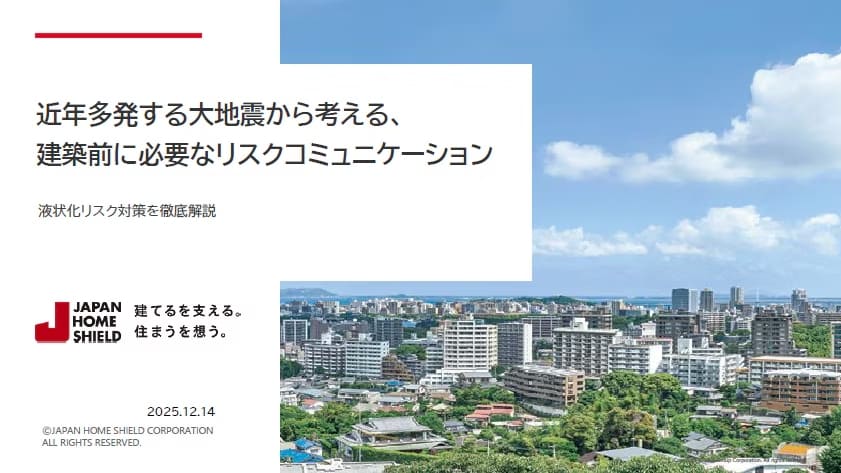
お客様への地震対策の提案に使える!
「不安をあおらずに地震リスクをお客様へ伝えたい」という方向けに、建築前に必要なリスクコミュニケーションの考え方を資料にまとめています。
お客様が「今のままで十分」と思っている3つの理由
耐震等級3と地震保険で備えているお客様にとって、追加の地震対策は「今のままで十分」と感じやすいものです。ここでは、公的なデータをもとに、お客様がそう思っている理由を3つに分けて考えます。
理由①「地震があっても、今まで通りの暮らしを続けられる」と思っている
万が一被災しても「うちの家は倒壊しないだろう」「今まで通りの暮らしを続けられる」とお客様は考えているかもしれません。耐震等級3の住宅は広く普及し、地震保険への加入世帯も増えていることから、十分に対策できていると考えるのもうなずけます。
しかし令和6年能登半島地震では、約16万5千棟の住家被害が確認されています。このうち全壊は6,520棟、半壊・一部破損は158,120棟で、被害の約96%を半壊・一部破損が占めました(※3)。
倒壊は免れても、半壊・一部破損があれば、建物の修繕や住む場所の確保、資金のやりくりなどを検討する必要が出てきます。もしお客様が「なんとかなる」と考えていれば、それは被災後に自分の暮らしがどう変わるのかを具体的にイメージできていないからかもしれません。
理由②「建物さえ壊れなければ大丈夫」と思っている
「耐震等級3なら、建物さえ壊れなければ大丈夫」とお客様は考えているかもしれません。実際に熊本地震では、震度7を2回観測した地域でも、耐震等級3の木造住宅は16棟のうち14棟が無被害で、倒壊・崩壊はありませんでした(※4)。
しかし令和6年能登半島地震では、宅地の液状化被害により、家が傾いたことで修繕に費用がかかりました。建物の倒壊と傾きは違うので、耐震等級の性能だけで液状化被害を防ぐことには限界があります。もしお客様が耐震等級3で十分だと考えていれば、地震被害を倒壊だけだと捉え、それ以外の被害を受けるとは思っていないかもしれません。
理由③「万が一のときも、地震保険で家を建て直せる」と思っている
「地震保険に入っているから、万が一のときも家を建て直せる」とお客様は考えているかもしれません。実際に火災保険の契約のうち、地震保険の付帯率は2025年度で70.8%にまで増えていることからも、資金対策を行っている世帯は多いとうかがえます(※2)。
しかし、地震保険で支払われるのは、火災保険金額の30〜50%です(※5)。たとえば建築費3,000万円の新築住宅で、火災保険金額を同じ3,000万円に設定した場合、地震保険で受け取れるのは全損でも最大1,500万円(50%)です。
実際に、令和6年能登半島地震での支払は1件あたり平均約88万円で(※5)、公的支援の被災者生活再建支援金も最大300万円だったため(※6)、残りの修繕・再建資金をどう確保するかが課題のままでした。
一方で、建物の建て替えには平均5,214万円の費用がかかります(※7)。地震保険はもともと生活の再建を支える制度であり、建物を建て直す費用の全額をまかなう制度ではありません。地震保険があれば資金確保は十分だと思われがちですが、保険金の実際の受け取り額や補償範囲まで詳しく把握されているお客様は多くないかもしれません。
※3 引用元:内閣府「令和7年版 防災白書|特集 第1章 第1節 令和6年能登半島地震の概要と被害状況」
※4 引用元:国土交通省「熊本地震における建築物被害の原因分析を行う委員会 報告書(ポイント)」2016年9月
※5 引用元:財務省「地震保険制度の概要」/一般社団法人日本損害保険協会「令和6年能登半島地震に係る地震保険の支払件数・支払保険金等について」2024年6月
※6 引用元:内閣府「被災者生活再建支援制度の概要」
※7 引用元:国土交通省「令和6年度 住宅市場動向調査報告書」2025年6月
【4ステップ】お客様に「この備えも必要だ」と気づいてもらう提案の進め方
前章で考察した3つの理由には、お客様が地震対策に無関心なのではなく、判断に必要な情報やイメージに触れる機会がなかったことが共通していました。だからこそ、地震対策の説明ばかりするのではなく、お客様の不安や理想を起点に提案を組み立て直すことがポイントになります。
ここでは、お客様起点で組み立てる地震対策の進め方を4つのステップでご紹介します。
ステップ①これからどんな暮らしをしたいかを、お客様に聞く
最初に取り組むのは、こちらから提案することではなく、お客様がこれからどんな暮らしをしたいかを聞くことです。これは地震が起きたときに限った話ではありません。家を建てたあと、どこで、誰と、どんなふうに暮らしていきたいかを、できるだけ具体的に伺います。
理由①「「地震があっても、今まで通りの暮らしを続けられる」と思っている」で見たとおり、お客様には地震のあとの暮らしの変化を思い描く機会がほとんどありません。だからこそ、これからの暮らしを伺ったうえで「もし大きな地震があったら、その暮らしはどうなりそうですか」と問いかけると、これまで考えていなかった地震や、家の不具合・劣化のリスクに目を向けるきっかけになります。
また、耐震等級や地震保険など、お客様がいま予定している地震対策もここで確認しておくと、後述するステップ③で理想とのギャップを整理しやすくなります。
ステップ②今の地震対策のままで、その暮らしが守れるかを一緒に確かめる
次に、ステップ①で伺った暮らしが、お客様が今予定している地震対策のままで守れるのかを、万が一地震が起きた場合を想定して一緒に確かめます。このとき住宅会社からは、対策やサービスの説明ではなく、お客様がご自身で確かめるための判断基準をお伝えするのもポイントです。
たとえば、土地選びから万が一の被災後までを、次のような話し方で順番にお伝えしてみてはいかがでしょうか。
- 「『地震があっても、この場所で安心して暮らしたい』とのことでしたので、土地は価格や便利さだけでなく、『揺れの大きさ』と『地盤のリスク』も目安にして比べてみませんか。ハザードマップと液状化判定を一緒に見れば、候補地ごとの違いをご自身で確かめていただけます」
- 「建物の強さは、耐震等級という目安で確かめられます。ご予定の耐震等級3は、等級1の1.5倍の地震の力に耐える水準で、揺れで家が倒れることへの備えとしては実績のある水準です。ただ、耐震等級は建物の強さを示す指標なので、液状化のように地面で起きる被害は、別の目安で確かめる必要があります」
- 「お金の備えは、商品から選ぶのではなく、『万が一のとき、何にいくら必要か』から考えると決めやすくなります。家の建て替えや修理にかかる金額と、地震保険や公的な支援で受け取れる金額の差を出してから、その差をどう用意するかを一緒に考えてみませんか」
このように、対策そのものを説明するのではなく、お客様がご自身で確かめるための目安をお伝えすると、お客様はご自身の暮らしに照らして、今の対策で足りている部分と足りていない部分に自分で気づきやすくなります。言葉だけでは伝わりにくい部分は、サービスの紹介動画を使う方法も有効でしょう。
ステップ③思い描く暮らしと、万が一のときの暮らしの違いを一緒に見つける
お客様がご自身で確かめた内容を共有できたら、お客様が思い描く暮らしと、今の対策のままで万が一被災した場合の暮らしの間に、どんな違いがあるのかを一緒に見つけていきます。
たとえば「耐震等級3であっても、土地の条件や地盤によって起こりうる被害があり、この土地の場合は液状化への対策を別に考える必要があります」「建築費3,000万円で火災保険の金額も同じ場合、地震保険で受け取れるのは全損でも最大1,500万円です」のように、土地・建物・お金のそれぞれで、違いをはっきりさせていきます。
理由②・③で見たとおり、お客様には液状化の被害や、実際に受け取れる地震保険の金額を知る機会がほとんどありません。だからこそ、住宅営業からお客様へ問いかけながら一緒に違いを見つけにいくと、お客様は「このままでは思い描く暮らしが守れないかもしれない」とご自身で気づき、追加の対策を自分事として考えるきっかけになります。
不安をあおるのではなく、「ここまでは備えられています。残りをどうするか、一緒に考えませんか?」と、お客様と同じ目線で話すことがポイントです。
ステップ④お客様が自分で選べるように、選び方の目安を伝える
最後に、思い描く暮らしと万が一の時の暮らしの違いに対して、追加の地震対策を検討するかをお客様に決めていただきます。このときのポイントは、ステップ②と同じように「お客様が納得して選べる」よう、選び方の目安をお伝えすることです。
たとえば「ご予算もありますので、優先順位をつけながら考えていきませんか」と、これまでに見つけた違いを一覧にして、お客様の立場に立って優先順位をつけていきます。
決めるのはあくまでお客様ですが、そのためにはサービスの説明だけでは足りません。お客様が迷っていることを言葉にしたうえで、「ほかにどんな情報があれば選びやすくなるだろう」と考えて情報をお渡しすると、お客様にとっても地震対策をより深く考えるきっかけになるのではないでしょうか。
地震対策の提案で心がけたい3つのポイント
4つのステップを進めるうえで、どの場面にも共通する考え方があります。ここでは、地震対策の提案で心がけたい3つのポイントをご紹介します。
ポイント①「土地」「建物」「お金」の3つに分けて話す
地震対策をひとまとめにして話すと、お客様には全体がつかみにくく、何が足りていて何が残っているのかも分かりにくくなります。そこで、地震対策を「土地」「建物」「お金」の3つに分けて話してみてはいかがでしょうか。
- 土地:ハザードマップの確認、液状化判定、地盤改良など
- 建物:耐震等級、金物検査など
- お金:地震保険、地震保証、公的な支援など
理由②・③で見たように、お客様が思い浮かべる地震対策が「耐震等級」と「地震保険」だけの場合、「建物とお金は備えているけれど、土地にも何かできることがあるのかな」と、新しい気づきにつながります。地震対策への関心が高まっている今だからこそ、抜けがないように3つの全体をお客様と一緒に確かめることもポイントです。
ポイント②過去の地震の例を、お客様に置き換えて話す
地震のあとの暮らしの変化は、言葉だけで説明しても、お客様にはなかなか実感がわきません。そこで、能登半島地震や熊本地震など、公的な調査データを使ってイメージを具体的にしていきます。
ただし、地震の例をそのまま紹介するのではなく、お客様の家に置き換えて話すことを意識してみてください。「能登半島地震では液状化で家が傾く被害がありました」で終わらせず、「この土地の液状化判定では〜という結果です」と置き換えて話すと、お客様が自分ごととして受け止めやすくなります。
お金も同じで、平均の金額を紹介するのではなく、「建築費3,000万円のこのお住まいの場合は〜」と当てはめて説明してみてはいかがでしょうか。
ポイント③質問しながら、お客様が何を大事にしているかを確かめる
お客様の中には、自分でもまだ言葉にできない悩みや理想を持っている方のほかに、地震対策の優先順位がそれほど高くない方や、そもそも関心が薄い方もいらっしゃいます。
そのため、「地震対策で何かご希望はありますか」と聞いて「特にありません」「お任せします」と返ってきても、悩みや理想を言葉にできていないだけとは限りません。お金を別のことに使いたいと考えている場合もあります。
だからこそ、質問しながら、お客様が地震対策をどのくらい大事に考えているのかを、まず確かめることがポイントになります。たとえば「万が一地震で家が大きな被害を受けた場合、地震保険で受け取れるお金は〇〇円です。そのお金を、生活費に使いますか?それとも家の修理に使いますか?」のように、具体的な場面を想定して問いかけると、お客様は答えやすくなります。
優先順位が高くなかったお客様にとっても、こうした問いかけは、ご自身の暮らしとお金の話として考えるきっかけになり、思い描く暮らしや優先順位が変わるかもしれません。
【Q&A】地震対策の提案でよくある質問
ここまでご紹介した3つの理由と4つのステップを踏まえて、現場からよく挙がる質問をQ&A形式でまとめます。
質問①お客様が理想の暮らしをうまく話せないときは、どうすればいいですか?
すぐに言葉が出てこないのは自然なことなので、答えやすい具体的な質問から順を追って確認していくアプローチが有効です。「理想の暮らしは何ですか?」のように範囲が広い質問を投げかけると、お客様は何から考えて答えればよいか難しく感じてしまうからです。そこで、特定のシーンを区切って、答えやすい大きさの質問に変えて伺ってみてください。
たとえば、まず「土地を選ぶときの優先順位はなんですか?」だけではなく「このエリアでは、震度〇の地震が起きると建物が大きく揺れるかもしれません。地震への揺れ対策を考慮するなら、土地選びの優先順位は変わりますか?」と、もしも話で問いかけてみてください。
質問②不安をあおらずに、お客様へ地震リスクを伝えるにはどうすればいいですか?
不安を煽ることと、適切な判断材料をお渡しすることは別として捉え直すことが大切です。地震の恐ろしさや発生確率を強調するのか、それとも「起きた場合に何が変わり、いくらかかるのか」の事実をお伝えするのか、この伝え方でお客様の印象は変わると考えられます。
本記事でご紹介したステップは、いずれも後者の進め方です。理想の暮らしを伺い、できている備えを先に認めたうえで、残るギャップを数字で示し、判断はお客様に委ねる。この流れであれば、不安を大きくするのではなく、漠然とした不安を検討できる形に整理する一助になります。
質問③地震保険を案内していれば、地震保証まで案内しなくてもいいのではないですか?
地震保険と地震保証は目的と保険金・保証金の用途が異なるため、あわせてご案内することをおすすめします。理由③で見たとおり、地震保険は生活の再建を支える制度であり、支払われるのは火災保険金額の30〜50%までです。建物を建て直す費用の全額をまかなう制度ではありません。
一方で地震保証は、住宅会社が加入する民間企業のサービスで、建物の修繕・建て替え費用を対象とします。たとえば保証で建物の再建に備えられれば、お客様が受け取る地震保険の保険金は、仮住まいや生活の立て直しに充てられます。
お客様の不安や理想に寄り添って、地震対策の提案を組み立てる
耐震等級3や地震保険が一般化したいま、お客様の中には十分に地震対策をしていると考えている方もいらっしゃるでしょう。本記事で見てきたとおり、その背景には、被災後の暮らしの変化をイメージする機会がないことや、地震被害を倒壊だけと認識していることが考えられます。
このことから、お客様がいま予定している地震対策で十分だと考えるのは、決して地震対策に関心が低いからではなく、被災後の暮らしに対する具体的なイメージや、実際に受け取れる地震保険の保険金額に関する正しい情報がどこにあるかなど、分からないままになっているからだと考えられます。
だからこそ、サービスを起点に提案するのではなく、お客様の不安や理想を起点に問いかけや質問を通して提案を組み立てることが有効だと考えています。言葉で説明するだけではなく、紹介動画などを通して地震対策のイメージをより分かりやすく伝えることも検討してみてはいかがでしょうか。
そして、本記事でもご紹介した地震保証の一例として、ジャパンホームシールドでは、耐震等級3の新築住宅を対象に、地震による建物の建て替え・補修費用を100%保証することができる地震保証サービス「あんしん地震保証プレミアム」を提供しています。お客様への説明に活用できる紹介動画もご用意していますので、お客様の理想の暮らしを支える提案の型に組み込めるかどうか、まずは資料でお確かめいただければ幸いです。
著者
西 秀美 (ジャパンホームシールド株式会社 マーケティング部)
2010年、ジャパンホームシールド株式会社に入社。営業部門で顧客対応や営業活動のサポートに従事し、住宅業界の知識や顧客の業務・ニーズへの理解を培う。
編集者
Sasa-ell Next編集部
"Sasa-ell Next"の編集部メンバー。 住宅・不動産の業界動向や関連制度、住宅の品質確保・維持管理など、実務に役立つ情報を発信。